Enflasyon Karşısında Bütçe Nasıl Yapılır? Gelir Gider Dengesini Kurma Rehberi

 Tepki Ver
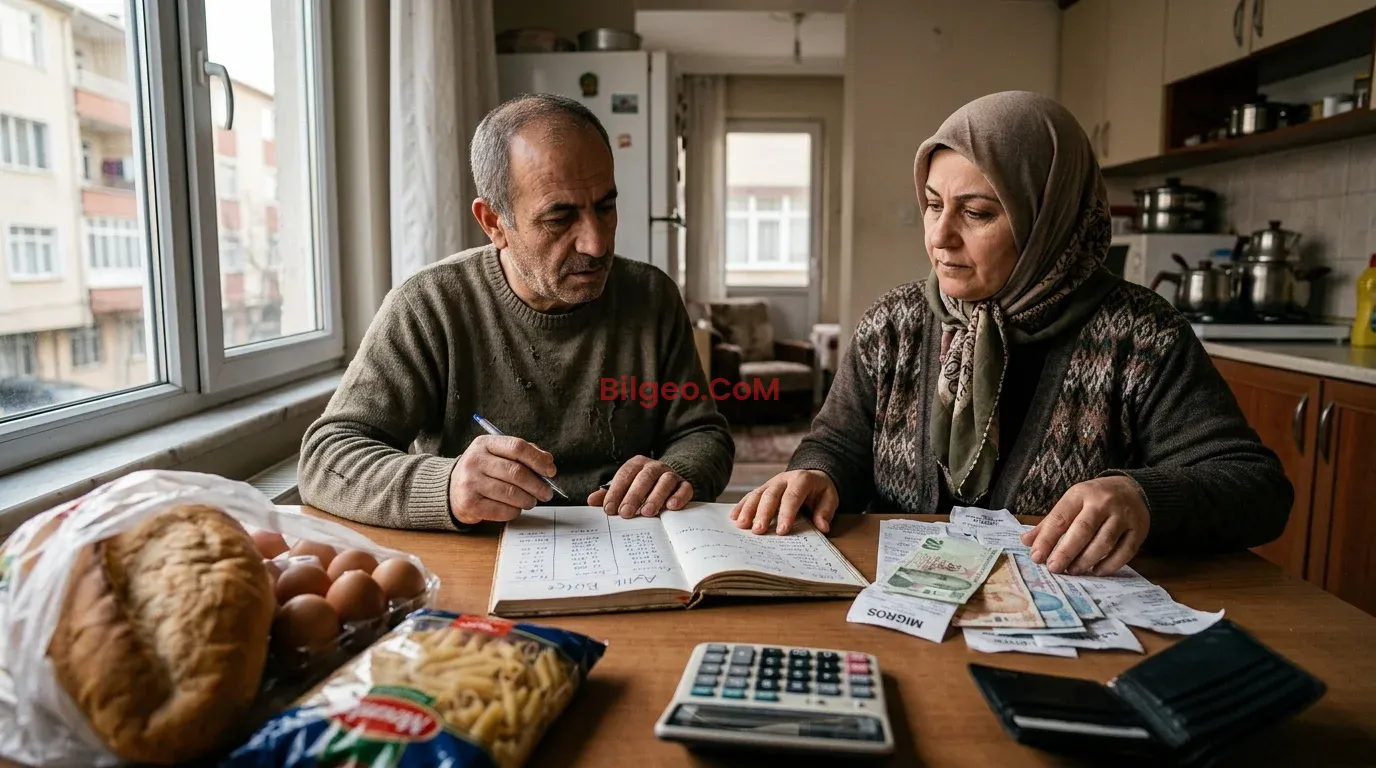
Enflasyon karşısında aylık bütçe hazırlamanın en etkili yolu, geliri ve gideri yalnızca toplam tutarlarla değil, harcama öncelikleriyle birlikte izlemektir. Fiyatların sık değiştiği dönemlerde geçen ayın rakamlarını doğrudan kopyalamak yerine sabit giderleri, değişken harcamaları ve birikim hedefini ayrı planlamak gerekir.
Aylık bütçe hazırlamadan önce hangi veriler toplanmalı?
İlk adım, son iki veya üç aya ait banka hareketlerini, kredi kartı ekstrelerini ve düzenli ödeme bilgilerini incelemektir. Hatırlamaya dayalı liste eksik kalabilir; özellikle küçük ve sık tekrarlanan harcamalar toplamda önemli bir pay oluşturabilir. Daha geniş bir karşılaştırma için Ekonomi kategorisindeki ilgili yazılar yazısına göz atabilirsiniz.
Gelir tarafında maaş, kira geliri, serbest çalışma kazancı ve düzenli diğer ödemeler ayrı yazılmalıdır. Düzenli olmayan gelirler ise garanti kabul edilmemeli, gerçekleştiğinde bütçeye eklenmelidir. Borç taksitleri ve otomatik ödemeler de ödeme tarihleriyle birlikte kaydedilirse ayın hangi döneminde nakit sıkışıklığı yaşanabileceği görülür.
| Kalem | Örnek içerik | Planlama yaklaşımı |
|---|---|---|
| Sabit giderler | Kira, fatura, kredi taksiti | Önce ayrılır ve ödeme tarihleri izlenir |
| Değişken zorunlu giderler | Market, ulaşım, sağlık | Geçmiş harcamalara göre limit belirlenir |
| İsteğe bağlı harcamalar | Dışarıda yemek, eğlence, alışveriş | Gelir ve hedeflere göre esnek tutulur |
| Finansal hedefler | Birikim, acil durum fonu, borç kapatma | Ay başında pay ayrılır |
Gelir ve giderleri doğru sınıflandırma
Giderleri yalnızca “zorunlu” ve “gereksiz” diye ayırmak çoğu zaman işe yaramaz. Bunun yerine harcamaları sabit, değişken zorunlu ve isteğe bağlı olarak üç gruba ayırmak daha kullanışlıdır. Kira gibi tutarı kısa vadede değişmeyen ödemeler sabit giderdir. Market ve ulaşım gibi kalemler gerekli olsa da miktarı aydan aya değişebilir.
İsteğe bağlı harcamalar tamamen silinmesi gereken kalemler değildir. Ancak bütçe daraldığında ilk düzenlenecek alan burasıdır. Örneğin dışarıda yemek için belirlenen limit ayın başında tükenirse aynı kategoride ek harcama yapılmaması, diğer zorunlu ödemelerin korunmasına yardımcı olur.
Bir harcamayı sınıflandırırken kendinize “Bu ödeme yapılmazsa temel bir ihtiyaç veya yasal bir yükümlülük aksar mı?” sorusunu sorun. Yanıt hayırsa harcama, azaltılabilir veya ertelenebilir kalem olarak işaretlenebilir.
Enflasyon döneminde harcama limitleri nasıl belirlenir?
Aylık bütçe planında market, ulaşım ve enerji gibi fiyat değişimlerinden hızlı etkilenen kalemlere geçmiş ayın birebir tutarını vermek yerine bir üst sınır koymak daha gerçekçidir. Bu sınır belirlenirken son üç ayın ortalaması, beklenen fiyat artışları ve hane ihtiyaçları birlikte değerlendirilmelidir.
Her kategori için kullanılabilir bir tavan belirleyin. Örneğin market harcaması için haftalık limit oluşturmak, ay sonunda toplam tutarı kontrol etmekten daha etkilidir. Haftalık sınır aşıldığında sonraki haftanın planı gözden geçirilebilir. Böylece küçük sapmalar, ayın sonunda büyük bir açık hâline gelmeden fark edilir.
Fiyatı sık değişen ürünlerde marka veya ürün alternatifi belirlemek de limiti korur. Aynı ihtiyacı daha düşük maliyetle karşılayan seçenekleri önceden listelemek, alışveriş sırasında acele karar verme riskini azaltır.
Gelir gider dengesi bozulduğunda ne yapılmalı?
Giderler geliri aşmaya başladıysa ilk yapılacak işlem tüm harcamaları durdurmak değil, açığın hangi kategoriden kaynaklandığını bulmaktır. Sabit giderler kısa vadede değiştirilemiyorsa değişken ve isteğe bağlı kalemler incelenebilir. Kullanılmayan abonelikleri kapatmak, alışveriş sıklığını azaltmak veya dışarıda yemek limitini düşürmek hızlı sonuç verebilir.
Borç ödemeleri bütçenin büyük bölümünü oluşturuyorsa yalnızca asgari ödemeye odaklanmak yerine faiz maliyeti, vade ve aylık nakit akışı birlikte değerlendirilmelidir. Yeni borçla eski açığı kapatmak geçici rahatlama sağlayabilir; fakat düzenli gelir-gider dengesi kurulmadığında sorun sonraki aya taşınır.
Açığın nedeni tek seferlik bir ödeme ise bunu normal aylık giderlerden ayrı kaydedin. Araç bakımı, eğitim ödemesi veya sağlık masrafı gibi dönemsel harcamalar için küçük de olsa önceden pay ayırmak, beklenmeyen ödemelerin bütçeyi bozmasını önler.
Aylık bütçe içinde birikim ve acil durum payı
Aylık bütçe yalnızca faturaları ödemek için değil, gelecekteki riskleri karşılamak için de kullanılmalıdır. Gelir yattıktan sonra ay sonunda artan parayı biriktirmeyi beklemek çoğu kişide işe yaramaz; çünkü kullanılabilir para çoğunlukla planlanmadan harcanır. Birikim hedefi, mümkün olan tutarla ay başında ayrı bir kalem olarak yazılmalıdır.
İlk hedef, kısa vadeli beklenmedik giderleri karşılayacak bir acil durum payı oluşturmaktır. Bu payın miktarı gelire, hane büyüklüğüne ve düzenli giderlere göre değişir. Sabit bir rakam herkese uymaz. Küçük bir tutarla başlamak, hedefi tamamen ertelemekten daha sürdürülebilirdir.
Birikim yapılamayan aylarda başarısızlık hissiyle planı bırakmak yerine hedef geçici olarak azaltılabilir. Önemli olan sistemi korumak ve gelir yükseldiğinde artan tutarın bir bölümünü otomatik olarak tasarrufa yönlendirmektir.
Planı her ay nasıl kontrol edebilirsiniz?
Aylık bütçe ayın sonunda yalnızca “ne kadar para kaldı?” sorusuyla değerlendirilmemelidir. Her kategori için planlanan ve gerçekleşen tutarı karşılaştırın. Farkın nedenini de not edin: fiyat artışı, plansız alışveriş, beklenmeyen ödeme veya yetersiz limit gibi açıklamalar sonraki planı daha doğru hâle getirir.
Beş dakikalık günlük kayıt veya haftalık kontrol yeterli olabilir. Birden fazla banka ve kart kullanılıyorsa tüm bakiyeleri tek listede görmek önemlidir. Bütçe uygulaması, elektronik tablo veya basit bir not defteri kullanılabilir; yöntemden çok düzenli takip önem taşır.
En iyi plan, her ay aynı kalan değil, gerçek harcama davranışına göre güncellenen plandır. Gelir değiştiğinde yüzdeleri, gider arttığında limitleri, borç kapandığında ise hedefleri yeniden düzenleyin. Böylece bütçe, kısıtlayıcı bir liste olmaktan çıkıp karar vermeyi kolaylaştıran bir araca dönüşür.
Kısa karar özeti
Enflasyon ortamında sağlıklı bütçe, tüm fiyatları önceden tahmin etmeye değil, harcamalara sınır koyup sapmaları erken görmeye dayanır. Gelirinizi net yazın, sabit giderleri önce ayırın, değişken kalemlere haftalık limit koyun ve birikimi ay sonuna bırakmayın. Bu düzen, gelir aynı kalsa bile kontrol edilebilen harcamalar üzerinden hareket alanı oluşturur.